斯图加特公开赛的奖金数字每次公布都很亮眼,可选手真正拿到手的金额往往要经过德国税务安排这道关口。对职业网球选手来说,奖金、出场费、赞助与实物奖励交织在一起,税务处理直接改变净收入。斯图加特公开赛既有男子赛事,也有女子赛事,参赛者来自不同税收居民地,规则差异让到手收入成为更值得追问的话题。
斯图加特公开赛通常分为男子与女子两站,男子赛事在草地举行,女子赛事在室内红土举行。赛事公布的奖金表从首轮到冠军逐级递增,冠军通常能拿到十万欧元上下的税前奖金,女子冠军还可能额外获得一辆保时捷跑车。这些数字看似丰厚,却很少等于选手银行卡里的最终入账。税务安排从支付那一刻就开始起作用。
德国税法把在境内参加比赛的境外运动员视为有限纳税义务人,停留时间通常不超过一百八十三天,只就德国来源所得缴税。斯图加特公开赛期间,扬尼克·辛纳、卡洛斯·阿尔卡拉斯、亚历山大·兹维列夫、马泰奥·贝雷蒂尼等选手若参赛,税务身份各不相同。居住地、国籍和合同主体都会改变税负。赛事奖金因此不是简单的毛收入分配。
赛事方在支付斯图加特公开赛奖金时,会依照德国税法先行预扣一部分税款。对非居民运动员来说,预扣税率常见为百分之十五左右,还可能叠加团结附加税等款项。选手收到的往往是税后净额,税单则可能随奖金一并提供。南宫28若选手没有专业税务顾问,很容易把预扣金额误认为最终税负,忽略回国后的申报与抵免。
德国与多数国家签有税收协定,目的是避免同一笔奖金被双重征税。选手在德国已缴的预扣税,通常可以在本国申报时申请抵免,但抵免额度受协定条款和国内法限制。斯图加特公开赛奖金若在德国按来源地征税,回国后是否补税取决于居民国税率。高税率国家与低税率国家的选手,最终到手收入差距明显。
税务居民身份是另一个关键变量。长期住在摩纳哥、瑞士、阿联酋等低税地区的选手,往往只需处理德国来源税和本国少量义务。住在英国、法国、美国等地的选手,则要面对更复杂的全球收入申报。斯图加特公开赛的同一笔奖金,在亚历山大·兹维列夫、泰勒·弗里茨、丹尼尔·梅德韦杰夫等人手中,税后数额可能相差很大。
女子斯图加特公开赛的冠军奖品常包括一辆保时捷跑车,实物奖励同样要计入应税收入。伊加·斯瓦泰克、阿丽娜·萨巴伦卡、耶莲娜·奥斯塔彭科等冠军若获得车辆,需要按市场价值申报并缴税。即使车辆没有立即出售,税负也可能已经产生,现金流因此承受压力。赛事方有时会提供不同领取方案,但税务原则不会消失。
团队分成也在悄悄改变净收入。斯图加特公开赛的奖金到账后,选手通常要支付教练、体能师、理疗师和经纪人的费用。合同若约定按税前奖金比例分成,团队拿走的是毛收入的一部分,选手实际承担的税负更重。若按税后净额分成,选手现金流稍好,但团队谈判会更复杂。
形象权与公司架构让税务安排更精细。部分选手通过经纪公司、肖像权公司或合伙企业收取奖金和赞助,涉及公司税、增值税和工资税。斯图加特公开赛的奖金进入哪个主体,决定适用税率和抵扣项目。合规架构能降低重复征税,激进安排则可能引发税务稽查。选手和顾问必须在合法与效率之间取舍。
赞助合同会把斯图加特公开赛成绩与奖金之外的收入挂钩。品牌方常按排名、曝光度和冠军次数发放奖励,税务处理需要把赛事奖金与赞助收入分开核算。若合同用外币结算,汇率波动也会影响应税金额。选手在斯图加特公开赛走得越远,赞助触发条款越多,税务申报也越复杂。
税后收入正在影响参赛决策。斯图加特公开赛处在红土与草地赛季衔接期,选手要权衡积分、奖金、税负和体能消耗。低排名选手尤其敏感,因为首轮出局后的税后收入可能不足以覆盖机票、酒店和团队开支。亚历山大·兹维列夫、马泰奥·贝雷蒂尼等名将也要评估净收益,而不是只看奖金表。
赛事组织者与球员团队之间的税务沟通越来越多。斯图加特公开赛会向参赛者说明预扣税流程,并建议聘请熟悉德国税法的顾问。德国税务部门关注跨境运动员的申报情况,信息交换让遗漏收入更难隐藏。球员团队需要在报名前估算净收入,合同条款也越来越多地写入税务责任分配。
往后看,税务透明度还会继续提高。更多国家加入金融账户信息交换,选手的跨境收入更容易被比对。斯图加特公开赛若能在奖金支付时提供清晰税单和净额说明,会减少选手与赛事方的争议。球员经纪公司也会把税务规划前置到赛程安排和赞助谈判中。净收入意识正在变成职业网球的基本功。
斯图加特公开赛的奖金税务安排说明,公布金额只是起点。选手到手收入由德国预扣税、税收协定、居民国税率、团队分成和赞助条款共同决定。对亚历山大·兹维列夫、泰勒·弗里茨、伊加·斯瓦泰克、阿丽娜·萨巴伦卡等人而言,净收入核算早已是职业规划的一部分。赛事吸引力不只看奖金总额,也看税后实际收益和支付透明度。
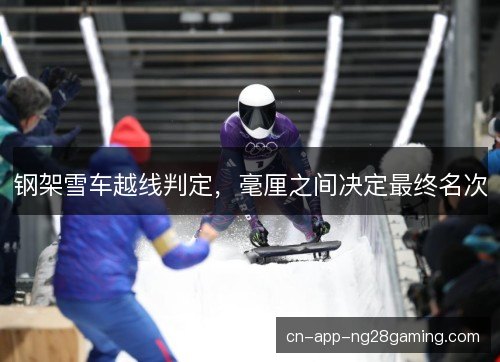
钢架雪车越线判定,毫厘之间决定最终名次
钢架雪车越线判定,毫厘之间决定最终名次。运动员俯卧冰道高速滑下,冲过终点线的一瞬,肉眼几乎看不清先后,计时器却把千分之一秒切成名次。北京冬奥会男子钢架雪车决赛,闫文港与格罗特赫尔等人的差距,就藏在终点...